立即預約
到當鋪借款解決資金需求後,最關鍵的下一步就是擬定清楚的還款計畫。許多人在借款前往往只關心「能借多少錢」,卻忽略了當鋪還錢方式的選擇,這不僅直接關係到每個月的繳款壓力,更會影響最終支付的利息總額與物品是否能順利取贖。
選擇適合自己的還款方案,不僅能把每一分利息花在刀口上,還能避免因逾期未繳而導致心愛的物品淪為流當品。本文完整說明 4 種常見的當鋪還款方案、到期處理規則與利息計算細節,協助您建立最無負擔的還款規劃。
💡 文章重點速覽:當鋪還款與滿當規則核心重點
- 4 大還款方式: 一次清償(利息最少)、定期彈性還款(手頭寬裕隨時降本金)、本息攤還(每期金額固定好預算)、單純繳息續當(延長保管期限防流當)。
- 法定滿當期: 依據《當鋪業法》規範,典當期限最短為 3 個月;到期後享保留寬限期 5 天,合稱「3 個月又 5 天」。
- 法定費用上限: 年利率最高上限為 30%(月利率上限 2.5%),倉棧費(保管費)最高不得超過典當金額之 5%。
- 昇億當鋪彈性特色: 借款隨借隨還,提前清償免收違約金,本金隨時還、利息按實際剩餘本金計算。
正規合法的當鋪在還款規劃上通常具備高度彈性,能夠依照借款人的收入結構與現金流狀況,客製化合適的繳款方式。常見的當鋪還款方式主要有以下 4 種:
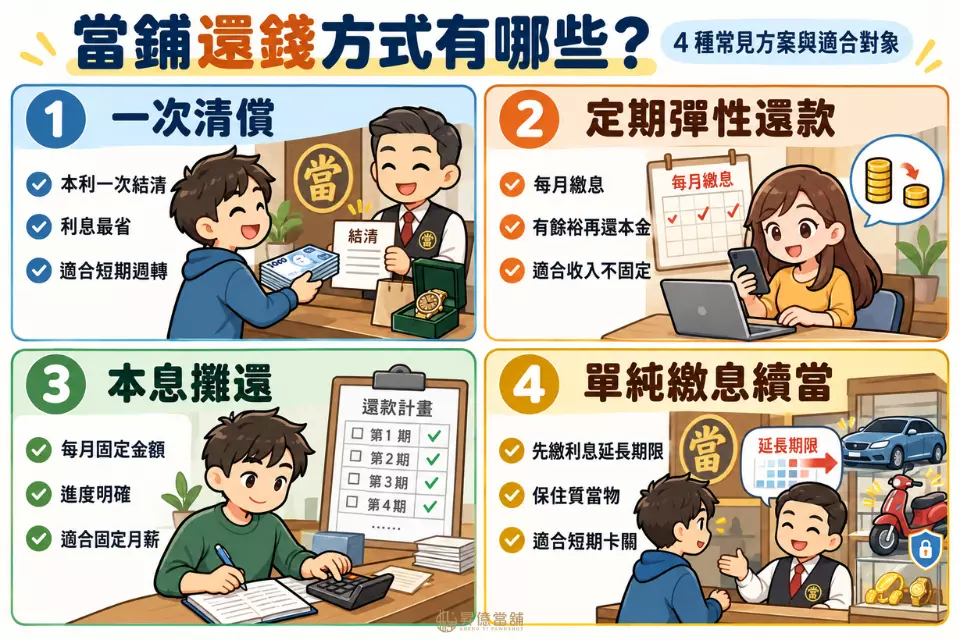
一次清償是指在約定的借款期限內,借款人將借款本金連同累積的所有利息一次付清,並於現場取回質當物品。
定期彈性還款是當鋪借款中極受歡迎的彈性方案。借款人每月按時繳交當期利息,若手頭有餘裕,可以自由償還部分本金(例如先還 1 萬元或 2 萬元)。
本息攤還類似銀行的信用貸款或分期購車模式,將借款總本金加上預估的借款利息,平均分攤至約定的期數中,借款人每個月只要繳交固定金額即可。
借款到期(滿當)時,若借款人暫時無法籌措足夠資金償還本金,可以先將當期累積的利息與相關法定費用全數繳清,申請將典當契約往後延長。
| 當鋪還款方式 | 計息與運作方式 | 主要優勢 | 注意事項 | 適合對象 |
| 一次清償 | 到期或提早將本金加利息一次結清 | 總利息支出最低,物品最快贖回 | 需一次備妥大額資金,短期壓力大 | 短期資金缺口、短期內有確定大筆進帳者 |
| 定期彈性還款 | 每月固定繳息,本金隨手頭寬裕彈性攤還 | 資金調配靈活,本金還越多利息越省 | 若長期只繳息不降本金,利息成本會提高 | 業務人員、接案工作者、每月收入起伏較大者 |
| 本息攤還 | 將本金與利息平均分攤,每月繳固定金額 | 繳款金額固定,便於安排每月收支預算 | 每期均需準時繳納,彈性調配空間較小 | 上班族、領固定薪水、講求固定還款節奏者 |
| 單純繳息續當 | 到期繳清當期利息,將當票期限向後展延 | 可爭取週轉緩衝期,確保物品不被流當 | 長期續當利息成本高,建議及早規劃本金清償 | 面臨突發資金阻礙、暫時無法清償本金者 |
當鋪借款契約並非無限期展延,在借款到期(業界稱為「滿當」)時,依照借款人的處理方式,物品通常會走向以下 3 種途徑:
依照《當鋪業法》第 21 條規定,質當物之滿當期限不得少於 3 個月。同時,法規保障借款人在滿當期屆滿後,仍享有 5 天的取贖或續當寬限期。也就是說,借款日算起至少有「3 個月加上 5 天」的合法安全保障期,在此期間內當鋪不得任意處分您的物品。
當您準備好清償資金,取贖程序相當簡單透明:
若滿當期限將至,評估後發現資金仍然吃緊,請務必在滿當期限(含 5 天寬限期)內親自前往當鋪或透過線上管道聯繫。只要先將先前的利息付清,當鋪即可為您換發新票或註記順延,讓物品繼續妥善保存在庫房內,合法保留取回所有權的權利。
若滿當期限屆滿後超過 5 天寬限期,借款人既未前來清償本息贖回,亦未向當鋪辦理繳息續當手續,依《當鋪業法》第 22 條規定,該物品之所有權將正式移轉予當鋪,成為「流當物」。當鋪有權依法進行拍賣、陳列販售或自行處分,屆時借款人便無法再主張將物品贖回。
借款人若在合約期限前資金到位,提前還款確實是降低整體利息支出的最有效方式。在規劃提前結清時,請務必留意以下幾項法規與計息標準:
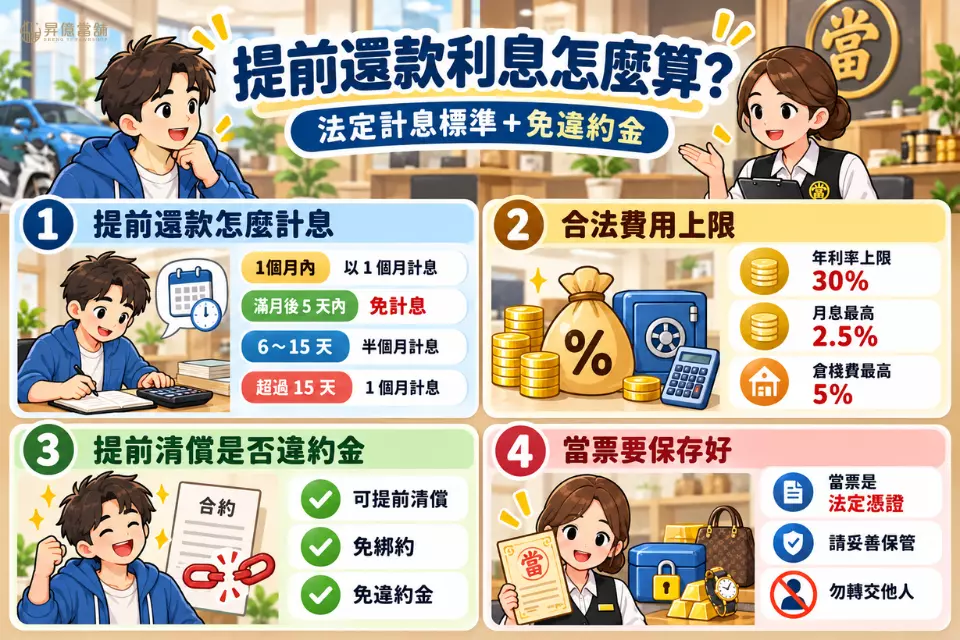
當鋪的利息計算並非隨意喊價,而是有嚴格的法定標準。依據《當鋪業法》第 19 條規定,當鋪的計息區間如下:
除了上述合法的利息與倉棧費外,昇億當鋪保證絕不巧立名目收取額外的手續費、代辦費或徵信費。
銀行貸款通常設有 1 至 2 年的綁約期,提前結清往往需要支付一筆違約金;但合法當鋪的運作截然不同。在昇億當鋪辦理各項典當借款,一律享有隨借隨還、免綁約的優勢。只要您提早具備清償能力,隨時都能依照上述的第 19 條計息規則前來結清,我們絕不額外收取任何「提前清償違約金」。
當票是借貸雙方簽署的法定債權憑證,上面詳細載明借款金額、利息費率、質當物品明細與到期日。平日請將當票存放在安全乾燥處,切勿隨意借予他人或轉交不明第三方,以保障自身的物權與權益。
可以透過多元方式繳款。每個月繳納利息或彈性償還部分本金時,除了親臨門市以現金繳納外,通常可利用金融機構 ATM 轉帳或網路銀行匯款。匯款完成後,請主動透過電話或官方 LINE 告知門市人員帳號後五碼以利對帳。唯獨最後「結清並贖回物品」時,因牽涉到當面清點、物品查驗與當票銷毀核對,原則上建議借款人親自到店辦理。
可以辦理,但手續需要更加嚴謹。若當票不慎遺失,請借款人第一時間攜帶「身分證正本」與「第二證件」親臨門市向專員報備。當鋪人員在核對系統資料、確認無誤後,會協助您依法填寫切結書並補辦相關驗證手續,確認身分與所有權完全相符後,即可順利繳清款項並贖回典當品。
完全可以。合法當鋪的還款方式非常彈性,隨時可以配合您的資金狀況調整。如果您原本規劃慢慢攤還,但突然領到大筆貨款或獎金,隨時都能直接聯繫門市選擇一次結清,利息也會即時止算,不會受限於最初選擇的還款方式。
在政府立案的合法當鋪中,提前清償是不會被收取違約金的。昇億當鋪嚴格遵守法規經營,利息依實際借貸期間計算,隨借隨還,絕不會因為您提前清償而加收任何罰金或隱藏手續費。
單純代繳每月利息或轉帳還款是完全允許的;但若是要「結清並取回典當品」,為保障當事人的財產安全,原則上必須由借款人本人攜帶當票及雙證件到場領回。若借款人確實因不可抗力因素無法親自到場,須由代領人備妥雙方身分證件正本、印章、當票正本以及借款人簽名蓋章之「正式委託授權書」,經門市人員電話向借款人本人嚴格查證確認後,方能辦理取贖。
借錢是為了解決眼前的資金缺口,而妥善規劃「當鋪還錢方式」則是確保資產安全與重建良好現金流的關鍵。無論您需要的是極具彈性的分期攤還、短期週轉的一次結清,或是資金卡關時的繳息續當,選擇透明、合法的管道才能真正免除後顧之憂。
昇億當鋪始終秉持誠信、公開的原則,所有借款條件與費用均符合法定規範,利息透明、絕無任何隱藏名目。出發前若對各項還款方案、計息細節或典當物品有任何疑問,歡迎隨時加入官方 LINE 或來電諮詢,由專業親切的專員為您提供專屬的一對一財務建議!
🏢 關於我們|昇億當鋪
昇億當鋪提供合法、透明、專業的實體資產典當與資金周轉服務,為您量身打造無壓力的客製化還款方案: